
¿Se puede reparar una persiana con el seguro de hogar? Es una de las dudas más habituales cuando una persiana se estropea de repente. La respuesta corta es: depende. Depende del tipo de avería, de cómo se haya producido el daño y, sobre todo, de lo que incluya tu póliza.
En este artículo te explico de forma clara cuándo el seguro suele cubrir la reparación de una persiana, cuándo no, qué coberturas entran en juego y qué hacer para reclamar correctamente sin perder tiempo.
Daños más comunes en persianas
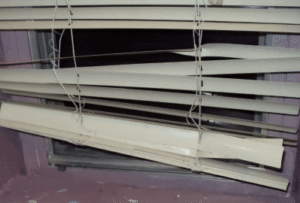
Las persianas están expuestas a uso diario y a factores externos, por lo que no es raro que sufran averías. Algunos de los problemas más habituales son:
- Persiana atascada por lamas dobladas o desplazadas (ver solución).
- Rotura de lamas por viento fuerte, granizo o golpes.
- Cinta rota o desgastada por el uso continuo.
- Desajuste del eje o del mecanismo, que provoca que no suba o baje bien.
- Daños tras tormentas o fenómenos meteorológicos intensos.
La clave para saber si el seguro lo cubre está en el origen del daño, no solo en la avería en sí.
¿El seguro de hogar cubre la reparación de las persianas?
En la mayoría de pólizas, las persianas se consideran parte del continente de la vivienda (elementos fijos del inmueble). Pero eso no significa automáticamente que cualquier reparación esté cubierta.
Casos en los que SÍ suele cubrir el seguro
El seguro de hogar suele hacerse cargo de la reparación o sustitución de la persiana cuando el daño se produce por causas externas e imprevistas, como:
- Fenómenos meteorológicos: viento fuerte, granizo, tormentas intensas o caída de objetos.
- Robo o intento de robo, siempre que exista denuncia.
- Actos vandálicos acreditados.
- Accidentes externos: por ejemplo, la caída de un árbol o un impacto accidental.
En estos casos, el seguro puede cubrir tanto la reparación como, si no es viable, la sustitución de la persiana o de las piezas dañadas.
Casos en los que NO suele cubrir el seguro
Hay situaciones muy comunes en las que el seguro no se hace cargo:
- Desgaste por uso (cinta vieja, recogedor gastado, lamas deterioradas con el tiempo).
- Falta de mantenimiento o averías previsibles.
- Mal uso o manipulación incorrecta.
- Averías mecánicas sin causa externa.
Por ejemplo, si se rompe la cinta tras años de uso, lo habitual es que el seguro no lo cubra. En ese caso, aquí puedes ver cuándo conviene cambiar la cinta de una persiana.
¿El seguro cubre la reparación o también el cambio de persiana?
Depende del alcance del daño y de la póliza. En general:
- Si la persiana es reparable, el seguro suele autorizar la reparación.
- Si el daño es grave y no admite arreglo, puede cubrir la sustitución total o parcial.
Eso sí, muchas aseguradoras aplican límites económicos o exigen que el material sea equivalente al original.
Qué coberturas del seguro suelen incluir persianas
Además de la cobertura básica, algunas pólizas incluyen servicios adicionales que pueden afectar a las persianas:
- Asistencia en el hogar: envío de un profesional para pequeñas reparaciones.
- Servicio de manitas: normalmente incluye mano de obra, pero no materiales.
- Daños estéticos: solo aplicable en interiores y con límites económicos.
Es importante revisar si estas coberturas tienen límite de horas, número de intervenciones al año o condiciones específicas.
Cómo reclamar al seguro paso a paso
Si crees que tu avería puede estar cubierta, sigue estos pasos para evitar problemas:
- Haz fotos y vídeos del daño y del entorno.
- Anota fecha y hora del siniestro (especialmente si fue por tormenta).
- No repares la persiana antes de que el seguro lo autorice, salvo urgencia.
- Solicita un presupuesto profesional.
- Si hubo vandalismo o robo, presenta denuncia.
- Contacta con la aseguradora y envía toda la documentación.
Un presupuesto claro y bien explicado suele acelerar mucho el proceso.
Consejo profesional
Muchas veces el seguro cubre solo una parte, tarda en responder o directamente rechaza la reparación por desgaste. En esos casos, no merece la pena esperar semanas con la persiana averiada.
Si el seguro no se hace cargo o necesitas una solución rápida, en Persianas David te ayudamos tanto con la reparación inmediata como con el presupuesto para el seguro si lo necesitas.
👉 ¿Tu persiana se ha estropeado tras una tormenta o un golpe?
Pide tu presupuesto ahora y te decimos en el momento si conviene esperar al seguro o arreglarla directamente sin complicaciones.
